

Qué está moviendo los mercados de renta fija: Reserva Federal, recompras de bonos del Tesoro en EE.UU. e inflación en EuropaQué está moviendo los mercados de renta fija: Reserva Federal, recompras de bonos del Tesoro en EE.UU. e inflación en EuropaQué está moviendo los mercados de renta fija: Reserva Federal, recompras de bonos del Tesoro en EE.UU. e inflación en Europa
Qué está moviendo los mercados…
1) Warsh reafirma el enfoque en la inflación. El presidente de la Reserva Federal (Fed), Warsh, aprovechó su discurso en Jackson Hole para volver a centrar el debate sobre política monetaria en la inflación y la estabilidad de los precios, adoptando un tono notablemente diferente al de su rueda de prensa tras la reunión del FOMC de julio. Aunque se mostró optimista respecto a las ganancias de productividad a largo plazo, hizo hincapié en que la demanda sigue superando a la oferta, que el mercado laboral se mantiene en situación de pleno empleo y que la inflación ha superado el objetivo de la Fed durante un período prolongado. También destacó los indicadores de difusión que muestran que las presiones sobre los precios siguen siendo más generalizadas que antes de la pandemia y advirtió de que los precios de las materias primas y las expectativas de inflación podrían suponer riesgos al alza si no se controlan.
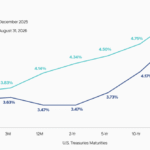
Warsh señaló además que las condiciones financieras no parecen especialmente restrictivas y reafirmó que el tipo de interés de los fondos federales, y no los rendimientos de los bonos del Tesoro estadounidense a largo plazo, es la principal herramienta de política monetaria de la Fed. El discurso sugiere una función de reacción más tradicional y rebaja el umbral para un endurecimiento adicional de la política monetaria en caso de que persistan la fortaleza del mercado laboral y la inflación. Aunque el discurso parece destinado a reforzar la credibilidad de la Fed en la lucha contra la inflación y a reducir las preocupaciones de que pueda tolerar una inflación por encima del objetivo durante un período prolongado, las palabras deberán ir acompañadas de medidas concretas para convencer al mercado de bonos. Sin embargo, la reacción inmediata al discurso de Warsh consistió en un repunte de los rendimientos de los bonos a corto plazo.
2) Recompras del Tesoro. El Tesoro de EE. UU. sorprendió a los mercados al anunciar una ampliación no prevista de su programa de recompras, duplicando las compras en los tramos de 10 a 20 años y de 20 a 30 años, que pasaron de unos 16.000 millones de dólares a, al menos, 32.000 millones de dólares por trimestre. La medida se produjo antes de las subastas programadas de bonos del Tesoro a largo plazo y de TIPS: su objetivo declarado es mejorar la liquidez del mercado y respaldar el funcionamiento del mercado de bonos del Tesoro, especialmente en el caso de las emisiones off-the-run (referencias antiguas, menos líquidas). Si bien es cierto que el programa ampliado puede aliviar la presión alcista a corto plazo sobre los rendimientos, sirve más bien como una herramienta para mejorar el funcionamiento del mercado que como una solución a los retos fiscales más amplios a los que se enfrenta el Gobierno de EE. UU. De hecho, en la medida en que estas iniciativas se perciban como un esfuerzo por contener los costes de financiación a largo pla