

Credibilidad bajo escrutinioCredibilidad bajo escrutinioCredibilidad bajo escrutinio
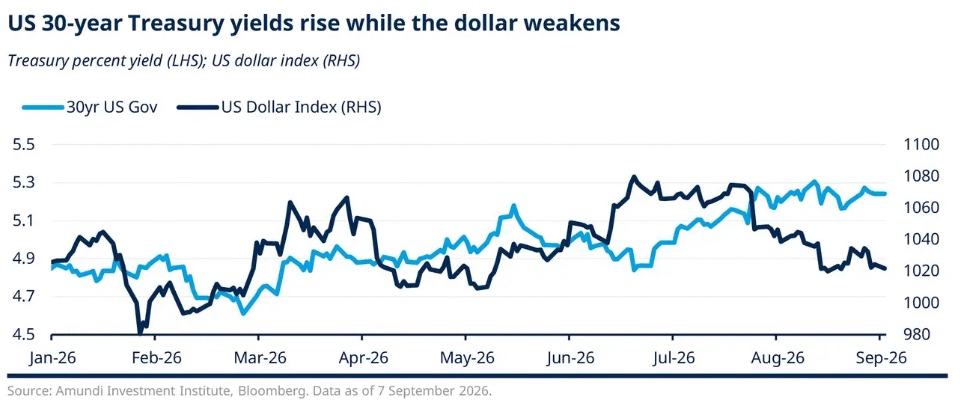
Por un lado, las bolsas han resistido e incluso han avanzado, respaldadas por una sólida temporada de resultados que, hasta ahora, ha reforzado la credibilidad de la tesis de inversión en IA. Por otro lado, las rentabilidades de los bonos han aumentado a escala mundial hasta niveles no vistos en décadas, en gran medida debido a la incertidumbre en torno a la trayectoria de la política monetaria de los principales bancos centrales ante el temor a una inflación persistente, así como a la creciente preocupación por las necesidades de financiación y la disciplina fiscal.
En Estados Unidos, la rentabilidad de los bonos del Tesoro a 30 años alcanzó su nivel más alto en casi dos décadas, lo que llevó al Tesoro a anunciar que duplicaría su programa de recompra de deuda. Esta medida, junto con la intervención conjunta del Tesoro estadounidense y el BoJ sobre el yen, ha reavivado la estrategia de inversión asociada a la depreciación de las monedas (debasement trade), presionando a la baja al dólar estadounidense frente a otras divisas principales y poniendo de relieve el papel del oro como depósito de valor.
Ante el creciente escrutinio de los inversores sobre la credibilidad de los responsables de política económica y el apalancamiento empresarial, nos centramos en los siguientes temas principales:
De cara a las elecciones de mitad de mandato en Estados Unidos, la interacción entre los esfuerzos del Tesoro a través de su programa de recompra y el mandato de la Fed en materia de inflación será un tema clave para los mercados. La magnitud de la intervención del Tesoro tendría que ser considerable para aliviar la presión sobre los tipos reales a largo plazo, aunque la actuación del Tesoro podría contribuir a mantener contenida la volatilidad de los tipos. Mientras tanto, la Reserva Federal avanza por un estrecho margen: la inflación continúa por encima del objetivo, pero el mercado laboral no muestra señales de sobrecalentamiento.
La diversificación y la selectividad son fundamentales en un entorno de mayor escrutinio sobre la credibilidad de los responsables de política económica y sobre el ecosistema de la IA, incluidas sus conexiones con los mercados de crédito y las posiciones fuera de balance.
La reciente intervención en el mercado de divisas por parte del Tesoro estadounidense y el Banco de Japón (BoJ) ha reforzado la tesis de un cambio de régimen en este organismo, elevando las expectativas sobre el tipo terminal de este ciclo de subidas. La primera ministra Takaichi ya no puede mantener una combinación de políticas plenamente reflacionista: política fiscal expansiva, política monetaria acomodaticia, un yen débil y repatriación de capitales. Dado que es probable que la política fiscal expansiva se mantenga, se espera que el ajuste se produzca primero a través del yen y de la política monetaria. Estos ajustes deberán aplicarse de forma que se eviten tensiones en los mercados mundiale